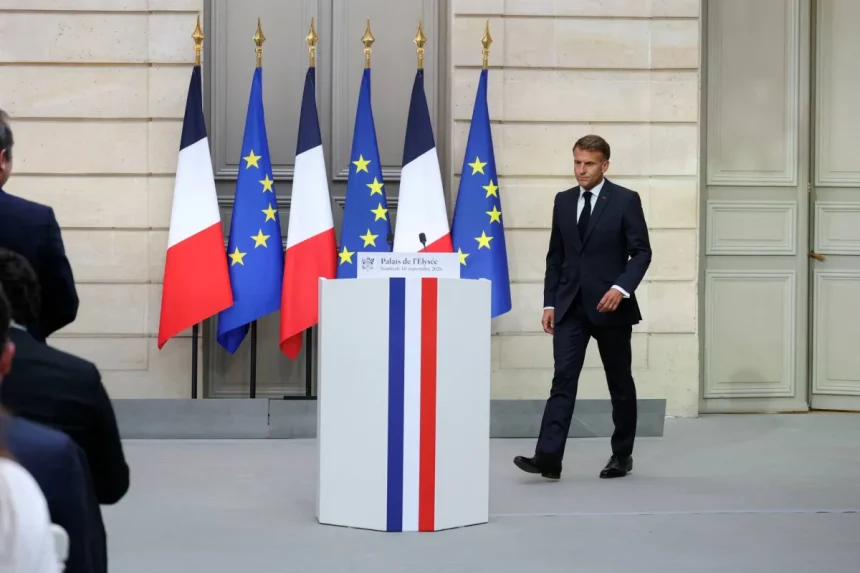
دخلت السندات الفرنسية منطقة من المخاطر لم تشهدها منذ أزمة ديون منطقة اليورو، بعدما تجاوز الفارق بين عوائدها وعوائد السندات الألمانية لأجل 10 سنوات حاجز 100 نقطة أساس، في انعكاس لتزايد قلق المستثمرين بشأن عجز الموازنة المرتفع، وتكاليف خدمة الدين، وصعوبة تمرير إجراءات خفض الإنفاق في ظل انقسام سياسي متزايد.
فلماذا ارتفعت علاوة المخاطر الفرنسية إلى هذا المستوى؟ وما الذي يعنيه ذلك للمالية العامة والأسواق؟ وهل يمكن أن يتسع الفارق أكثر؟
1 – لماذا ارتفعت علاوة المخاطر؟
بلغ الفارق بين عائد السندات الفرنسية والألمانية لأجل 10 سنوات 104 نقاط أساس، وهو أعلى مستوى منذ 2012، بعدما تضاعف تقريباً منذ الانتخابات التشريعية المبكرة في 2024 التي أفرزت برلماناً منقسماً وجعلت تمرير إجراءات خفض العجز أكثر صعوبة.
وتحاول الحكومة خفض عجز الموازنة من 5.4 في المائة من الناتج المحلي الإجمالي هذا العام إلى 5 في المائة في العام المقبل، عبر إجراءات لخفض الإنفاق بقيمة 54 مليار يورو.
لكن تحقيق هذا الهدف يواجه عقبات سياسية، إذ تعارض أحزاب المعارضة أجزاء من خطة التقشف، فيما قد يؤدي فشل الحكومة في تمرير الموازنة إلى أزمة سياسية جديدة.
وزادت الضغوط مع ارتفاع أسعار الطاقة نتيجة الحرب في الشرق الأوسط، الأمر الذي قد يضعف النمو ويزيد التضخم، بينما تدفع الأسواق نحو توقعات برفع أسعار الفائدة الأوروبية مجدداً.
2 – ماذا يعني ذلك للمالية العامة؟
ارتفاع علاوة المخاطر يعني أن الحكومة الفرنسية ستدفع تكلفة أكبر عند إصدار ديون جديدة وإعادة تمويل الديون القائمة.
وتأتي المشكلة في وقت أصبحت فيه خدمة الدين أكبر بند في الموازنة، بعدما بدأت فرنسا إعادة تمويل مئات المليارات من الديون التي أصدرتها خلال جائحة «كوفيد-19» عندما كانت أسعار الفائدة منخفضة للغاية.
وتتوقع الحكومة أن تزيد تكلفة خدمة الدين بنحو 4.5 مليار يورو عن التقديرات السابقة هذا العام، وأن ترتفع بنحو 10 مليارات يورو إضافية العام المقبل.
ويحذر اقتصاديون من خطر الدخول في حلقة متصاعدة: نمو ضعيف، وفائدة مرتفعة، وتكاليف خدمة دين أكبر، ثم حاجة إلى مزيد من الاقتراض، ما لم تتمكن الحكومة من تحقيق فائض أولي.
3 – لماذا يراقب المستثمرون الأمر من كثب؟
تكمن أهمية التطور في حجم سوق الدين الفرنسي ومكانته في منطقة اليورو. فالسندات الفرنسية كانت تُعد تقليدياً من الأصول الآمنة نسبياً، ولذلك فإن دفع باريس علاوة تتجاوز نقطة مئوية كاملة فوق ألمانيا يمثل تحولاً لافتاً.
وكانت آخر مرة تجاوز فيها الفارق حاجز 100 نقطة أساس في ذروة أزمة ديون منطقة اليورو عام 2012، عندما كانت المخاوف تتعلق بمستقبل العملة الأوروبية نفسها.
كما أصبحت فرنسا تدفع علاوة أعلى من إيطاليا، رغم ارتفاع الدين الإيطالي وانخفاض تصنيفها الائتماني، في مؤشر على أن الأسواق باتت تولي أهمية متزايدة للمخاطر السياسية والمالية الفرنسية.
4 – هل يمكن أن يتسع الفارق أكثر؟
يرى بعض المحللين أن الارتفاع الكبير الذي شهده الفارق بالفعل قد يحد من احتمالات اتساعه كثيراً على المدى القصير، إذ أصبحت العوائد الفرنسية توفر للمستثمرين تعويضاً أكبر عن المخاطر.
لكن حالة عدم اليقين السياسي لا تزال تشكل مصدراً رئيسياً للضغط. فقد يؤدي سقوط الحكومة أو عدم إقرار الموازنة إلى زيادة علاوة المخاطر، كما قد ترفع الانتخابات الرئاسية المقبلة درجة القلق بشأن مسار المالية العامة.
ولم يستبعد بنك «سوسيتيه جنرال» اتساع الفارق إلى 120 نقطة أساس، في حال تصاعدت الضغوط السياسية والمالية.